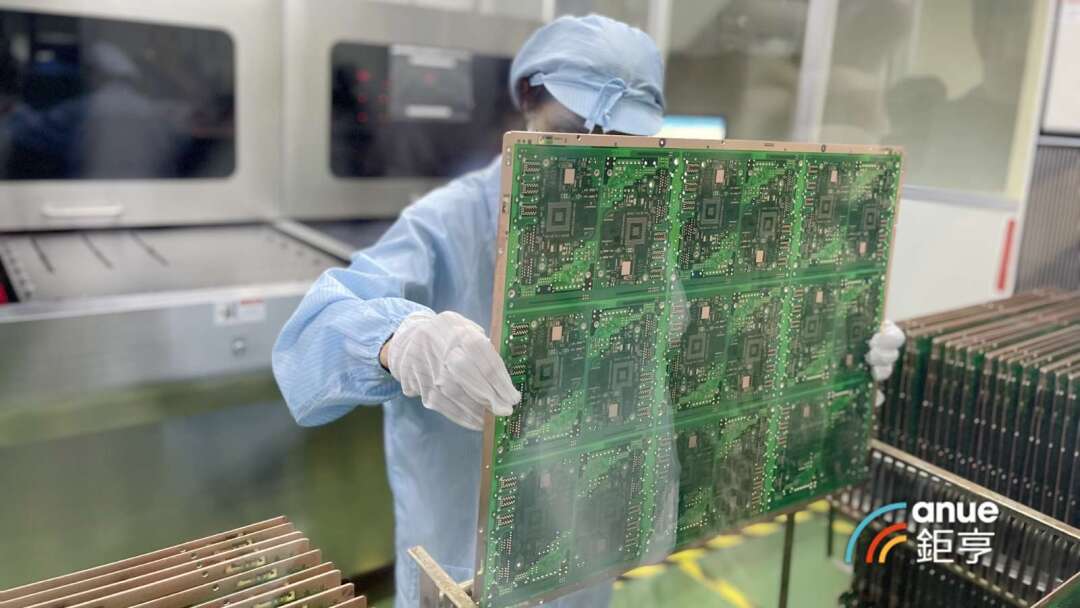
AIサーバー、高速ネットワーク、メモリーなどAIインフラ関連需要の持続的な拡大により、キャリア基板、HLC、HDIなどの高付加価値製品の需要が成長しました。一方、高級材料の供給逼迫と原材料コストの上昇がPCB製品価格の四半期ごとの値上げを促しました。
台湾回路板協会(TPCA)は24日、2026年第2四半期の台湾PCB製造が力強い成長を示し、国内外の生産額は2791億台湾ドル(前年同期比27.9%増)に達したと発表しました。2026年上半期の累計生産額は5247億台湾ドル(前年同期比23.9%増)となり、2026年の全体的な発展状況は過去2年間を明らかに上回り、年間の国内外総生産額は初めて1兆台湾ドルを超え、1兆1365億台湾ドル(前年比24.2%増)に達する見込みです。
TPCAは、この成長の原動力は主にPCB業界がAIサーバー、高速ネットワーク、メモリーなどのAIインフラ関連需要の持続的な拡大の恩恵を受け、キャリア基板、HLC、HDIなどの高付加価値製品の需要が成長したことにあると指摘しました。また、高級材料の供給逼迫と原材料コストの上昇がPCB製品価格の四半期ごとの値上げを促しました。
TPCAによると、製品カテゴリー別では、2026年第2四半期のほとんどのPCBカテゴリーが前年比成長を示し、特にAI関連製品の成長が顕著でした。キャリア基板は前年比成長率36.7%を記録し、AIサーバー、HPC、高速ネットワークチップの需要拡大と供給逼迫による価格上昇が生産額を押し上げました。HDIはAIサーバー、低軌道衛星、車載電子などの需要成長に支えられ、高級HDI製品の出荷を支えましたが、スマートフォンやパソコン市場の需要は依然として弱く、成長の一部を相殺し、前年比28.4%増となりました。多層基板はAIサーバー、高級ネットワーク、メモリーモジュールの需要拡大により、高層数・高周波高速PCB製品の比率が高まり、生産額が大幅に増加し、前年比成長率47.6%を達成しました。
一方、フレキシブル基板の前年比成長率は1.3%にとどまり、スマートフォンやノートパソコンの需要低迷の影響で市場は低調でしたが、AIスマートグラスの出荷が本格化し始め、フレキシブル基板やリジッドフレキシブル基板の需要を下支えしました。関連用途では、世界の車載市場が徐々に回復し、一部の自動車メーカーがガソリン車とハイブリッド車の再配置を進めていることが関連受注を牽引しました。もう一つの注目点は、AIスマートグラスの需要が徐々に高まっていることで、AIインフラ以外にも注目すべき新興アプリケーション市場となっています。
AIアプリケーションの拡大や、AIグラス、衛星通信などの新興アプリケーションの台頭に伴い、2026年下半期のPCB国内外総生産額は前年比24.5%増の6118億台湾ドル、年間総生産額は1兆1365億台湾ドル(前年比24.2%増)に達する見込みです。2026年下半期の見通しとして、業界は部品コスト上昇による最終需要の抑制、PCB主要材料の供給逼迫、地政学的リスクによる経済貿易環境への影響、AIインフラ投資のリターンと需給変動に伴う潜在リスクという4つの不確実性に慎重に対応する必要があり、これらが下半期の成長に影響を与える可能性があります。それでもなお、AIインフラ投資は拡大を続け、高級材料の供給逼迫による価格効果が持続し、価格と数量の両方が上昇する成長パターンが続くと予想されます。全体として、台湾PCB業界は価格と数量の両方が上昇する成長パターンを継続する見込みです。
2026年上半期、台湾PCB材料の国内外生産額は2716億台湾ドル(前年比38.6%増)に達しました。成長の主な要因は、リジッド基板材料における高周波高速CCLであり、ガラスクロスや銅箔などの主要材料も供給不足が続いています。生産能力の逼迫と原材料コストの上昇により、材料価格は徐々に上昇し、PCB材料業界全体の生産額を押し上げました。台湾PCB設備の国内外生産額は460.8億台湾ドル(前年比27.8%増)で、特にメカニカルドリル設備とドリルビットの成長が顕著でした。全体として、台湾PCBサプライチェーンは2026年、AIサーバーと高速ネットワーク需要の急速な拡大の恩恵を受け、サプライチェーン全体の需要と発展を牽引しています。
2025年下半期以降、AIサーバーと高速ネットワーク需要が急速に拡大し、PCB、キャリア基板、主要材料の需給が逼迫しました。2026年に入っても、短納期材料の状況は大幅に改善されず、影響範囲はLow CTE、Low Dk2、HVLP4などの高級材料から、CCL、高級PCB、ABFキャリア基板、製造装置、消耗品にまで拡大し、一部の中低級材料や一般的なCCL品番でも納期延長や価格上昇が見られるようになりました。
2026年第2四半期時点で、高級材料、PCB、キャリア基板、特定の製造装置は依然として供給逼迫状態が続いています。PCBメーカー、キャリア基板メーカー、材料メーカー、装置メーカーは積極的に増産を進めており、一部の新規生産能力は2027年から2029年にかけて稼働する予定です。しかし、AI需要の成長、仕様の高度化、顧客認証や歩留まり向上に時間がかかることから、新規供給は短期的にはギャップを完全に埋めることが難しく、サプライチェーンの供給逼迫は少なくとも2027年まで続くと予想されます。
2026年のPCB業界の生産額は再び過去最高を更新する見込みであり、AIインフラ需要の急速な拡大により、この成長はPCB製造から上流の材料や設備にまで波及しています。AIは単なる需要増加の景気循環ではなく、PCBサプライチェーンの既存の価値配分を変えつつあります。技術の進歩に伴い、既存サプライヤーの競争ポジションが変化する可能性があり、新規参入企業にとってサプライチェーンに参入する機会も生まれています。各世代のAIプラットフォームのアップグレードに対応し、技術の変化を新たな製品価値に転換できるかどうかが、台湾PCBサプライチェーンが競争優位性を拡大し続けるための鍵となります。
FACT BOX ・ 要点整理
- 出典:PR Times
- 分類:調査
- 製品・サービス:PCB / HDI