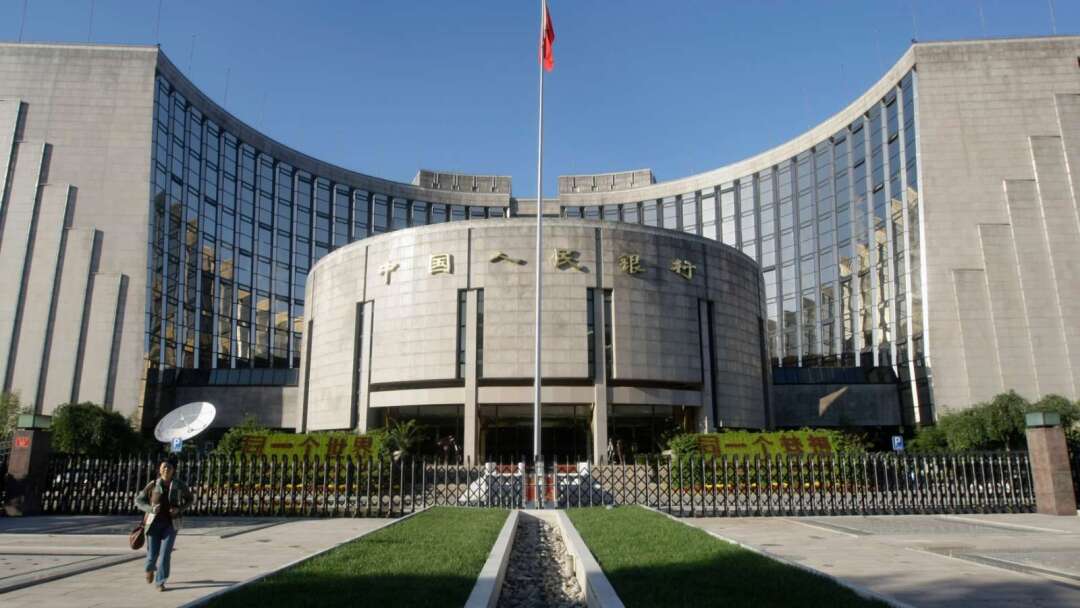
中国人民銀行(中国央行/人行)は、マクロプルーデンス評価(MPA)枠組みに複数の新指標を追加し、銀行による長期債券およびファンドへの過度な投資を制限する計画を進めています。これは、債券価格の反転時に生じる投資リスクを低減する目的があります。
ロイター通信が14日に消息筋の話として報じたところによると、新たな規制案には、マネー市場金利と債券利回りの乖離度といったモニタリング指標も含まれます。ただし、各指標の具体的な閾値については金融機関との協議中であり、正式決定には至っていません。人行はコメント依頼に対して即答を避けました。
今年に入り、中国の債券市場は世界的な債券売却とは対照的に着実に上昇しています。中国経済指標の弱さから、市場はさらなる政策支援を予想しており、これが資金の債券市場流入を促し、利回りを押し下げています。
中国の10年物国債利回りは14日時点で1.68%となり、2025年7月以来の低水準近くで推移しています。一方、30年物国債利回りは2.17%となっています。債券価格と利回りは逆方向に動くため、利回りの低下は価格上昇を意味します。
しかし、銀行が大量に長期債券を保有することは、金利変動に対する感度が高くなることを意味します。利回りが反発した場合、関連債券の価格は大きく下落し、銀行は評価損を被る可能性があります。市場関係者によれば、一部の地方銀行は債券ポートフォリオの平均残存期間やファンド投資規模が、将来の人行の規制基準を超える可能性があり、資産構成の見直しが迫られる見込みです。
人行は2016年にMPAを本格導入し、資本・レバレッジ、流動性、資産品質、信用政策の実行状況など複数の側面から金融機関を評価しています。これは、中国における金融政策とマクロプルーデンス政策を統合する「双支柱」監督体制の重要な一環です。
新たな指標が実際に導入されれば、中国当局が景気支援を続ける一方で、銀行の債券高騰追従による金利リスクや市場リスクの蓄積を防ごうとしていることが明確になります。
FACT BOX ・ 要点整理
- 出典:PR Times
- 分類:ニュース
- 製品・サービス:MPA評価サービス