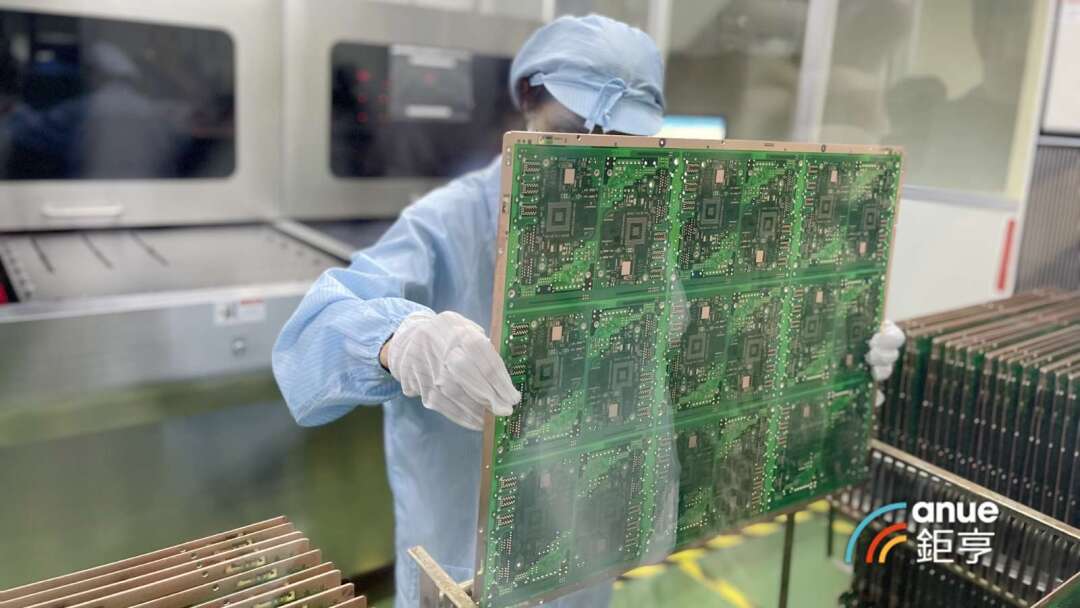
受惠於AI伺服器、高速網路及記憶體等人工智慧基礎建設相關需求持續擴張,帶動載板、HLC與HDI等高階產品需求成長。另一方面,由於高階材料供應持續吃緊,加上原物料成本上升,促使PCB產品價格逐季調漲。
台灣電路板協會(TPCA)今日(24日)公布統計指出,2026年第二季台灣PCB製造展現強勁成長動能,海內外產值達2791億元新台幣,年增27.9%。累計2026年上半年海內外產值達5247億元,年增23.9%。2026年整體發展態勢明顯優於過去兩年,全年海內外總產值有望首度破兆,達1兆1365億元,年增24.2%。
TPCA指出,此一波成長動能主要來自於PCB產業受惠於AI伺服器、高速網通及記憶體等AI基礎建設相關需求持續擴張,進而帶動載板、HLC與HDI等高階產品需求提升。同時,高階材料供應持續緊繃,加上原物料成本攀升,進一步推升PCB產品售價逐季上漲。
從產品類別觀察,2026年第二季多數PCB類別皆呈現年增走勢,其中以AI相關產品成長最為顯著。載板年成長率達36.7%,主要受惠於AI伺服器、高效能運算(HPC)及高速網通晶片需求持續成長,加上產能供給偏緊,推升載板售價,帶動產值持續攀升。HDI則受惠於AI伺服器、低軌衛星及車用電子等應用需求成長,支撐高階HDI產品出貨;惟手機及個人電腦市場需求仍顯疲弱,抵銷部分成長動能,年增達28.4%。多層板在AI伺服器、高階網通及記憶體模組需求持續成長下,高層數、高頻高速PCB產品比重提升,帶動多層板產值大幅成長,年成長率高達47.6%。
至於軟板年成長率則為1.3%,主要受到手機及筆電終端需求疲弱影響,整體市場表現平淡。然而,隨著AI智慧眼鏡開始量產出貨,有助於支撐軟板與軟硬結合板的需求。在應用層面,全球車用市場逐步回溫,加上部分車廠重新布局燃油車與油電混合車,帶動相關訂單回升。另一亮點為AI智慧眼鏡需求逐步升溫,成為繼AI基礎建設之外,值得關注的新興應用市場。
隨著AI應用持續擴大,以及AI眼鏡、衛星通訊等新興應用崛起,預期2026年下半年PCB海內外總產值將年增24.5%,達6118億元,全年總產值可望達1兆1365億元,年增24.2%。展望2026下半年,產業仍須審慎因應四大不確定性:包括零組件成本上揚對終端需求的壓抑、PCB關鍵材料持續短缺、地緣政治對經貿環境的衝擊,以及AI基建投資報酬與供需波動所帶來的潛在風險,這些因素可能影響下半年成長動能。儘管如此,AI基礎建設投資仍將持續擴張,加上高階材料供應緊繃所帶來的價格效應,預期將延續「價量齊揚」的成長格局。整體而言,台灣PCB產業仍將維持價量雙增的強勁態勢。
2026年上半年,台灣PCB材料海內外產值達2716億元,年增38.6%。成長主要來自於硬板材料中的高頻高速CCL,此外玻纖布、銅箔等關鍵材料亦持續供不應求。受產能吃緊及原物料成本上升影響,材料價格逐步調漲,進一步推升整體PCB材料產業產值。台灣PCB設備海內外產值達460.8億元,年增27.8%,其中以機械鑽孔設備與鑽針成長最為突出。整體而言,台灣PCB產業鏈在2026年受惠於AI伺服器及高速網通需求高速擴張,帶動整體產業鏈需求與發展。
自2025年下半年以來,AI伺服器與高速網通需求快速成長,帶動PCB、載板及關鍵材料供需轉趨緊張。進入2026年後,短料情況不僅未見明顯改善,影響範圍更由Low CTE、Low Dk2及HVLP4等高階材料,逐步擴大至CCL、高階PCB、ABF載板、製程設備與耗材,部分中低階材料及一般性CCL料號也開始出現交期延長或價格上漲的現象。
截至2026年第二季,高階材料、PCB、載板及特定製程設備仍維持供應偏緊狀態。PCB廠、載板廠、材料商及設備商等均已積極擴產,部分新增產能將於2027至2029年陸續開出。然而,在AI需求持續成長、規格不斷升級,以及客戶認證與良率提升均需時日的情況下,新增供給短期內仍難以完全填補缺口,預估供應鏈供應緊張的情況將至少持續至2027年。
2026年PCB產業產值有望再創新高,AI基礎建設需求的快速擴張,更使這波成長由PCB製造端一路向上游材料與設備擴散。AI帶來的不僅是一次性的景氣循環,更正在改變PCB供應鏈原有的價值分配結構。隨著技術更迭,既有供應商的競爭地位可能改變,同時也為新進業者創造切入供應鏈的機會。能否跟上每一代AI平台的升級腳步,並將技術變革轉化為新的產品價值,將是台灣PCB供應鏈能否持續擴大競爭優勢的關鍵所在。
FACT BOX · 重點整理
- 來源:PR Times
- 分類:調查
- 原文日期:2026年第二四半期 / 2026年上半年
- 產品、服務:PCB / 載板