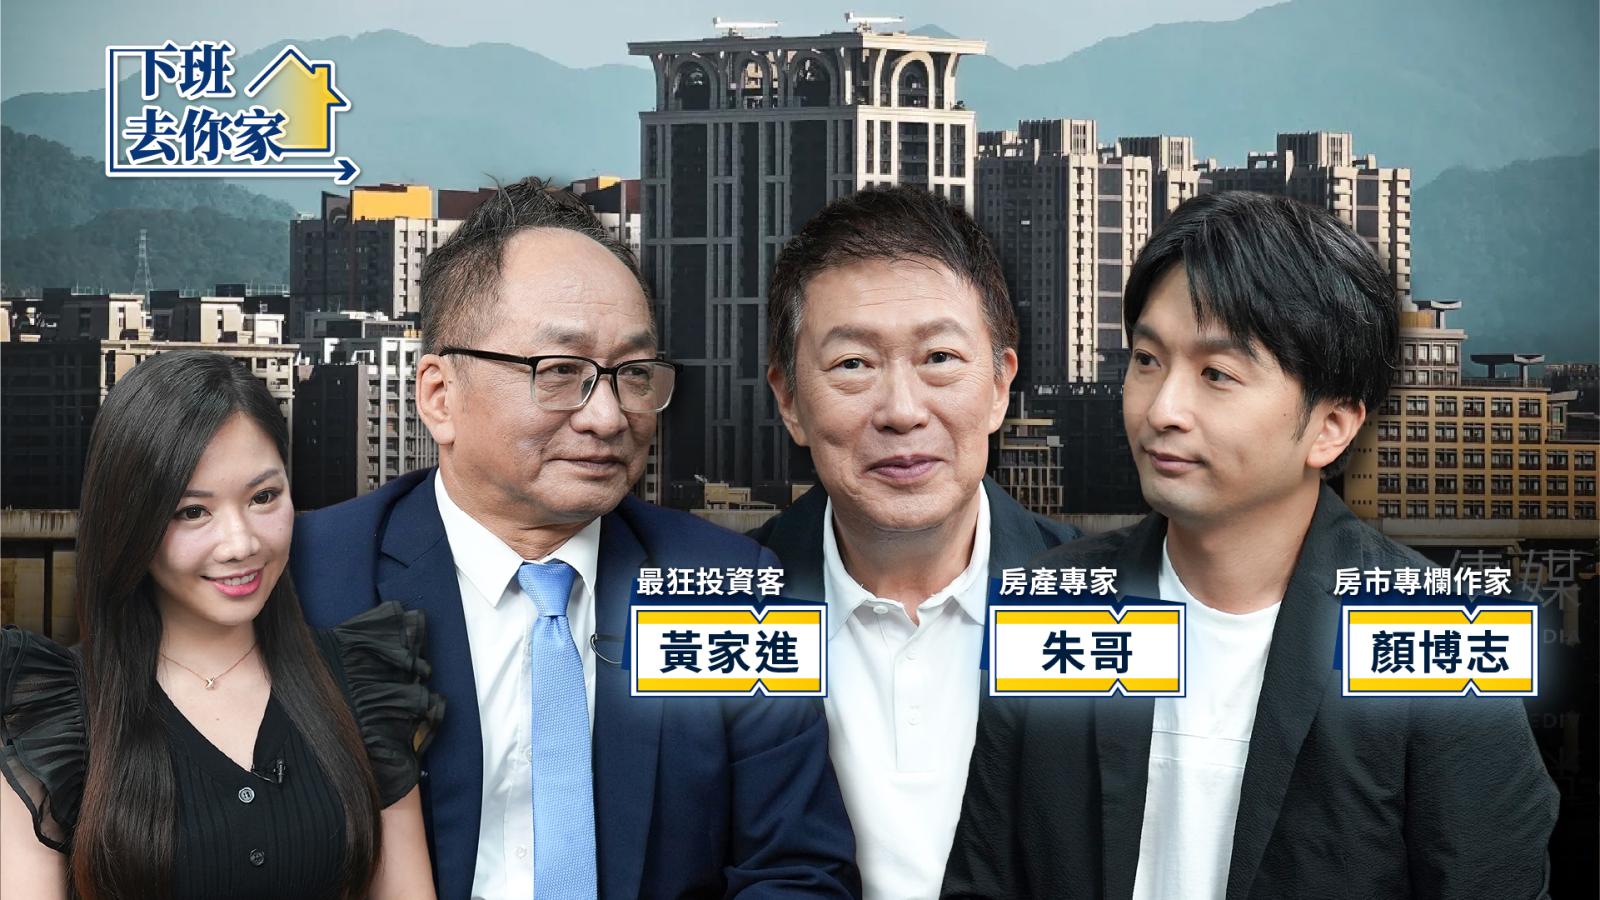
台湾の中央銀行は(09/17)に理事会を開催し、住宅市場に対して二つの大きな緩和策を発表しました。一つ目は、個人の第二住宅に対するローン融資比率の上限を6割から7割に引き上げること、二つ目は、デベロッパーが土地を購入する際のローンに対し、18か月以内に着工しなければならないという期限を撤廃することです。これらの措置によって、今後さらに住宅価格が押し上げられるでしょうか?住宅市場は活性化するのでしょうか?本編『下班去你家』では、司会の蔡尚樺さんと、「最狂投資客」として知られる帥過頭さん、不動産専門家の朱哥さん、そして不動産コラムニストの顏博志さんが一緒に解説します。
第二住宅の融資比率が7割に引き上げられることで、住宅市場に一息つく余地ができるのか?
住宅市場の規制に変更があり、第二住宅のローン融資比率が7割に引き上げられました。もともと頭金が足りずに購入が難しい状況にあった換屋需要層にとっては朗報ですが、不動産の専門家は注意を呼びかけます。融資の緩和は単なる「買い手救済」ではなく、複数の物件を持ち、買い手を待っている所有者にとっても新たなチャンスになる可能性があるのです。「最狂投資客」として知られる帥過頭さんは、第二住宅の融資比率引き上げの直接的な効果として、すでに第二住宅を購入済みだが引き渡しまでに資金繰りに困っている買い手の資金負担を軽減できることを挙げます。彼は、総額1500万元の物件を例に挙げます。以前は銀行が融資できるのは5割までだったため、購入者は約750万元の自己資金を用意する必要がありました。しかし、融資比率が7割に上がれば、自己資金は450万元まで下げることができ、差額は300万元にもなります。資金が縛られている換屋需要層にとっては、確かに引き渡しの負担が大幅に軽減されるでしょう。「不当な打撃を受けてしまうべきではない、無辜の人々が無事に引き渡しを完了できるようにする」と帥過頭さんは述べており、この政策の目的の一つは、資金面の問題で取引が成立しないことを防ぎ、デベロッパーが円滑に引き渡しを行うことを支援し、市場全体への連鎖的衝撃を抑えることだと考えています。
第二住宅ローンの緩和により、換屋需要層の資金負担が明確に軽減
不動産専門家の朱哥さんは、実際に換屋を希望しているものの現金が不足している人々にとって、第二住宅の融資比率引き上げは確かに資金の柔軟性を高めると指摘します。しかし、問題は規制緩和後に市場の資金が再び動き出すことで、それが本当に必要としている買い手だけを助けているのか、それとも売却を待っている所有者にも新たなチャンスを与えてしまっているのかという点です。不動産コラムニストの顏博志さんは、答えは前者だけではないと明言します。彼自身も買い手と売り手の両方の立場を持っているといい、ここ数年、一部の物件を高値で売却する計画を立てていましたが、「ここ1〜2年、一軒も売れなかった」と語ります。そのため、彼の見解では、第二住宅の融資比率が過去の低い水準から徐々に上がり、現在7割になったことで、市場が真に刺激されているのは買い手の購入力だけでなく、売り手の売却機会でもあるのです。
ローン7割は「購入額すべてが融資対象」ではない 銀行は依然として鑑定価格と返済能力を確認
不動産専門家の朱哥さんはまた、過去に契約後に実際の融資金額が足りず取引が成立しなかったケースがあったことを指摘しています。そのため、融資上限が引き上げられたとしても、すべての買い手がすぐに十分な資金を得られるわけではありません。つまり、「第二住宅の融資比率引き上げ」は制度上の資金障壁を下げるものではありますが、最終的にどれだけ融資を受けられるかは、物件の条件と借り手の返済能力に依存します。換屋需要層にとっては、引き渡しの資金負担が和らぐ好機となるかもしれません。一方で、市場の売り手にとっては、潜在的な買い手の資金条件が改善すれば、長期にわたって売れ残っていた物件の取引が再び動き出す可能性もあります。政策緩和後、買い手と売り手がどのように戦略を再調整するかが、今後の住宅市場の観察ポイントになります。より詳しい内容はすべて『下班去你家』でお楽しみください。司会の蔡尚樺さんと、「最狂投資客」帥過頭さん、不動産専門家の朱哥さん、そして不動産コラムニストの顏博志さんがわかりやすく解説します。
FACT BOX ・ 要点整理
- 出典:PR Times
- 分類:ニュース
- 原文内の日付:09/17